

财联社11月12日讯 当化债进入深水区,城投转型从“规划图”变成“施工图”,“存量资产盘活”成为债券市场的高频词,每一位市场参与者都在寻找下一个时代的坐标。
2026年11月13日,2026财联社债券融资论坛,将在上海隆重举行。随着盛会筹备工作有序推进,财联社携手中诚信国际研究院组建的专项课题组,联合编制的《2026中国信用债市场发展白皮书》将于当日发布。白皮书系统梳理了2026年信用债与城投债市场运行情况、信用风险特征及政策脉络。即日起,财联社将分篇章节选、持续对外刊发部分内容。
本文为第四篇节选,展望2027年城投债运行情况并提示后续四大关注点。2027年到期及回售规模约3.18万亿元,云南、天津等重点区域债务滚续压力仍较大,预计2027年城投债发行规模约3.4万亿、净融出趋势难以扭转,借新还旧比例将保持高位。
(一)2027年到期及回售规模约3.18万亿元
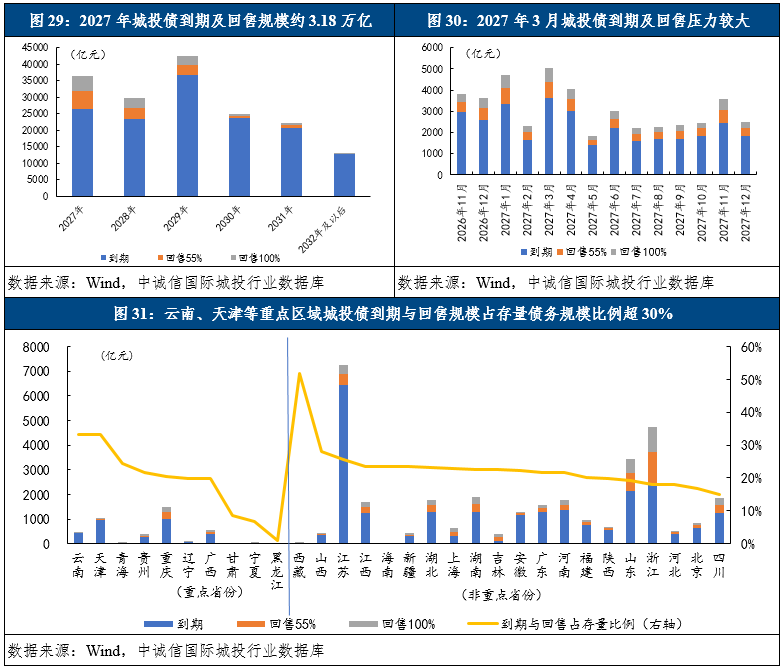
截至2026年10月末统计,2027年城投债到期规模约2.65万亿元,若按照2026年1-10月约55%的真实回售比例,回售规模为5381.22亿元,到期及回售总额达3.18万亿元,其中3月偿债压力较大,到期及回售规模4399.63亿元。分级别看,AAA级、AA+级城投债到期与回售规模占比合计超八成;分行政层级看,区县级、地市级规模占比合计超八成。值得注意的是,7月初网传交易商协会叫停城投企业2年以下短债发行。
据课题组统计,2026年第三季度银行间市场新发行的2年以下城投债占比为21.62%,同、环比分别大幅下降16.07个百分点、13.52个百分点,或源于相关政策已开始实施。截至10月底,未来2年内到期的银行间城投债占全部存续城投债比重整体达21.21%。
(二)预计2027年城投债发行规模约3.4万亿、净融出趋势难以扭转,借新还旧比例将保持高位
从2026年1-10月的城投债发行、到期数据推演,全年城投债净融资表现或较2025年边际改善,但依然保持弱势、由负转正压力较大。随着2027年6月重点区域全部“退省份”、融资平台全部“退名单”,理论上重点区域限制融资的政策约束将解除,城投债市场定价的逻辑将由隐含政府信用兜底转向基于主体自身经营现金流、资产质量及市场化偿债能力的独立信用定价。
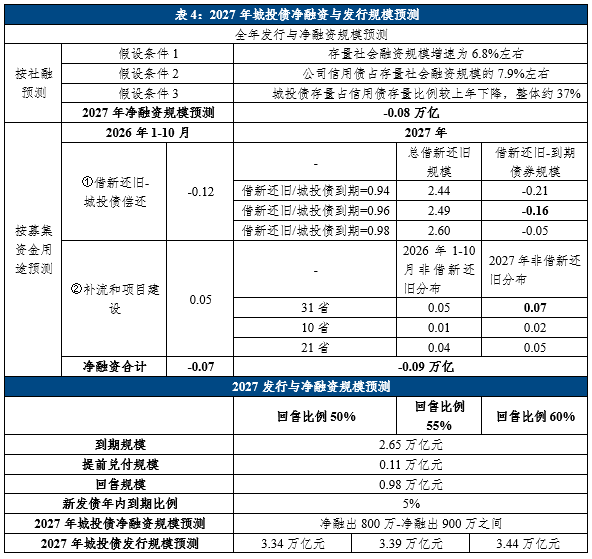
综合来看,预计2027年城投债净融出趋势难以有明显扭转。考虑到目前存续城投债中约2.65万亿元2027年将到期,另有约0.98万亿元将进入回售期,整体再融资需求仍较高,预计2027年城投债发行规模在3.34万亿元至3.44万亿元左右。
发行结构层面分化仍将是常态,强资质主体将继续占据主要部分,重点省份主体或伴随退名单逐步增多,借新还旧比例易升难降。
期限上短融、超短融等2年期以内品种持续收缩,3–5年期品种占比抬升、平均发行期限拉长,平滑退平台窗口期集中到期压力;募集资金用途仍将以再融资为主,尽管目前退平台加速,但在严监管基调下新增发债难以实质性放开,借新还旧比例仍将维持高位;主体与区域维度上信用分层进一步放大,发行结构将进一步向优质平台集中,弱资质区县级平台发债门槛抬升、供给进一步压缩,但伴随更多重点区域推进“退省份”,相关区域城投债发行规模有望小幅抬升,具备良好经营性现金流的产投类主体发行占比或有边际提升,但在交易所、银行间新增融资发审要求均趋严的背景下,预计只有少部分优质主体将实现新增融资的扩张,整体仍难有明显突破。
后续关注:
第一,存量债务到期及付息压力大,经营性债务处置博弈难,关注城投企业流动性压力及风险传导。根据课题组统计,2025年末全国发债城投企业有息债务量较大,其中包含经营性债务、拖欠款、隐性债务利息等“硬骨头”,这类债务的处置也面临更大博弈,金融机构在监管红线、资本约束、风控要求等因素影响下支持空间愈发受限。
庞大的存量债务规模下还本付息压力不容忽视:以城投债为例,2027年、2029年均将迎来偿债的相对高峰,高比例的借新还旧虽能维持债务滚续,但也未从根本上压减债务;并且城投债务付息支出占地方广义财政收入的比重较大,部分企业还存在以高成本融资偿还利息的“利息本金化”现象,进一步推高债务规模;叠加城投企业长期以来内生造血能力不足,ROA中位数仅0.25%,不少企业有形资产对债务覆盖中位数不足1倍,自主偿债较为困难,需要持续关注债务滚动压力及尾部风险释放。
第二,城投债融资持续严控,关注合理融资接续问题,防止“一退即死”、“再次平台化”情况发生。“一揽子化债”以来城投企业融资持续承压,监管出台了一系列政策文件如“35号文”及6个打补丁文件 等,政策意图是加快推动城投企业真转型,但落地执行中由于缺少明确的政策解释和执行指导,容易结构性偏严,存在“一刀切”的情况,融资易被过度收紧。
根据课题组统计,截至2026年10月末,发债城投企业授信额度119.85万亿元,相较于2024年底的160.21万亿元已下滑超25%;“35号文”严控新增非标要求下,部分区域出现“一刀切”情况,原有非标续作也被暂停;从公开市场债券融资看,境内城投债发行规模自2023年达峰后持续回落,2025年城投债净融资首度转负,2026年、2027年或仍将保持负增长。并且受近期“335”指标、“三道红线”、“111前置指标”、产业类企业也需“政府出函”等约束,城投企业即使在退平台后发债依然困难。
考虑到从“退平台”到真正完成实质性转型仍有较长的过渡期,需完善过渡期政策衔接,尤其是融资接续,为转型过渡提供窗口期,防止“一退即死”及“再次平台化”。
第三,城投“退平台”伴随政企关系转换,关注“信用转换”可能引发的定价重构及融资波动。城投“退平台”和转型过程中,或伴随政府对城投的业务、资金、资源支持减少,市场对于城投风险评估从看重与政府关系、支持力度转向看重企业自身资质,城投信仰松动。这一“信用转换”的过程易引发风险定价重构,带来融资链冲击,抬升城投企业融资成本及不确定性。
根据课题组统计,曾有超4成退平台主体存续债券在退出后交易利差较退出前上升。叠加当前缺乏“退平台”过渡期支持性政策,“退平台”可能加速风险显性化,弱区域平台之间、平台与非平台国有企业之间也容易形成区域风险共振链条。如2024年11、12月青岛两家城投公司分别声明成为市场化经营主体,在2023年、2024年两家企业未出现过商票逾期情况,反而在2025年“退平台”后双双商票逾期。
第四,城投转型受政策驱动大于主动谋划,关注转型“表”快于“里”、质量不高的问题。截至2026年9月末,全国融资平台数量较2023年3月末已下降92%,但退平台不等于转型成功,核心业务格局仍固化、回款仍依赖财政拨付,路径依赖难以真正打破,需要持续关注。
一是转型多为被动任务式推进,内生动力不足。多数城投企业长期依靠财政“输血”,资金调配、项目承接均与政府关联度极高,当前土地财政退坡、地方财政承压进一步增加了转型难度;加之激励约束机制不足,转型多以突破融资约束、完成上级考核任务为核心目标,偏向被动应付。
二是部分转型流于表面,激进盲目转型反而放大风险。部分城投仅通过变更经营范围、增设业务板块完成“表面转型”,主业依旧是土地开发、基建代建等传统业务,即使财务指标达标,但企业基本面和核心竞争力并未改善。还有企业缺乏专业研判与风险兜底,盲目拓展新业务,加速风险暴露。
三是市场化业务占比虽有提升但仍较低,城投转型初期造血能力仍不足。根据中诚信国际样本,近五年城投主业格局未发生方向性改变,2025年基建类城投占比仍接近45%,稳居首位;退平台主体的多数经营性收入仍集中于基础设施、园区等传统领域,商贸物流、产业投资等高附加值业务贡献较低;城投经营性收入占比与经营性资产占比相差20个百分点,也表明大量经营性资产仍然是低效的、未产生预期收益的,造血能力依旧不足。
(中诚信国际&财联社联合课题组)