

重点关注
1、德路里:黄金周后运力渐归,世界集装箱运价指数(WCI)环比下跌2%
2、截至10月12日,国内沥青社会库存降至43.8万吨
3、截至10月12日,江苏苯乙烯港口库存降至3.96万吨,处同期低位
4、机构观点:预计甲醇高位回落后区间波动
5、机构观点:纯苯港口可能仍偏紧,注意流动性风险
行业资讯
德路里:黄金周后运力渐归,世界集装箱运价指数(WCI)环比下跌2%
德路里集运周报显示,金周后,运力逐步回归,但各主要航线的运价下行压力正不均衡地积聚。德路里世界集装箱运价指数(WCI)10月8日报4351美元/FEU,周环比下跌2%,跨太平洋、亚欧/地中海及跨大西洋航线运价均有回落。主要集中在亚洲-地中海航线,随着船公司适应航线条件变化,经苏伊士运河的服务逐步恢复,有效运力随之增加。
在主要东西向航线上,第42周(10月12日至18日)至第46周(11月9日至15日)期间,713个计划航次中预计有34个航次停航,取消率5%,预计95%的既定航次将正常运营。停航主要集中在亚洲一北欧/地中海航线,占停航总量的50%;跨太平洋东行航线次之,占32%;跨大西洋航线占18%
对货主和托运人而言,有效运力上升、停航空班减少,有望逐步缓解供给压力,但港口拥堵与持续的航线网络调整仍可能制约运力,使运价维持高位。
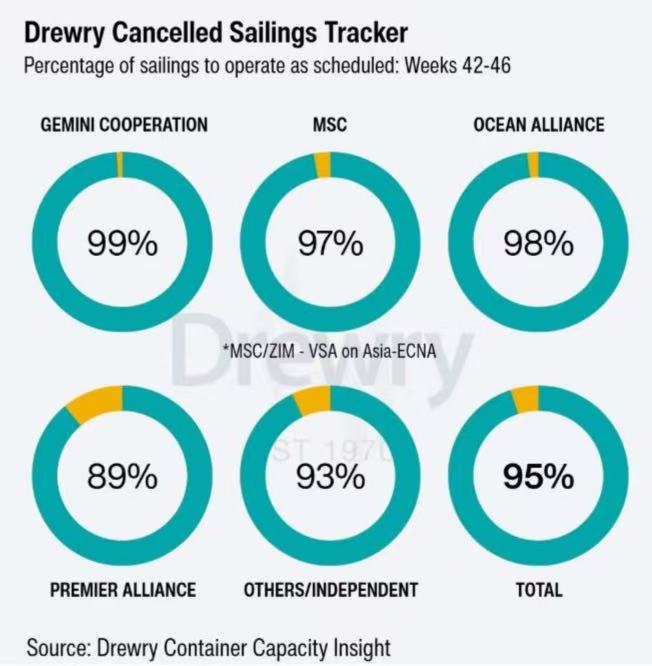
AI解读:有效运力回归、停航减少将压制集运即期运价中枢,进而传导至船公司盈利预期与航运板块估值;同时苏伊士航线恢复改变亚欧运距与周转,货量向主干航线集中或削弱区域航线溢价,港口拥堵则构成运力释放的瓶颈变量。
截至10月12日,国内沥青社会库存降至43.8万吨
据隆众资讯,本周期,国内沥青社会库库存共计43.8万吨,较10月8日减少2.2万吨,降幅4.8%,同比减少69.9%。尤其华东地区去库最为明显,降幅11%。分析原因主要是下游道路工程施工仍有刚需支撑,业者优先消耗社会库资源带动库存减少明显。
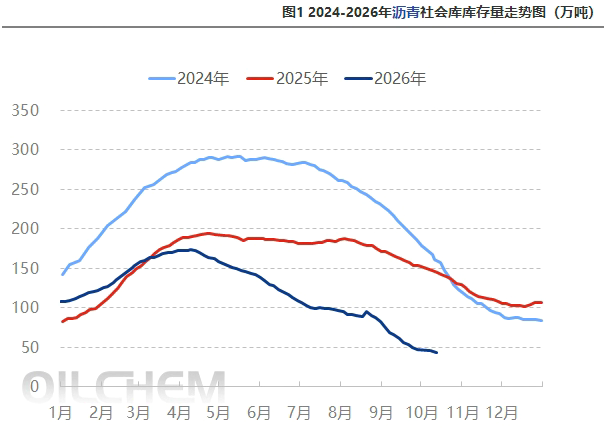
AI解读:社会库存快速去化,反映下游道路施工刚需对沥青资源的直接消耗,业者优先动用社会库而非补库,产业链中游库存向终端转移,可能影响后续炼厂出货节奏与区域资源调配,华东去库突出或加剧区域间货源流动。
截至10月12日,江苏苯乙烯港口库存降至3.96万吨,处同期低位
财联社鹰眼讯,据隆众资讯,本周期,江苏苯乙烯港口样本库存总量为3.96万吨,处近五年同期低位,较上期(10月8日)减少0.77万吨或16.28%。商品量库存在1.73万吨,较上周期减少0.45万吨或20.64%。
10月12日-10月18日,若无突发消息扰动,苯乙烯到港船货量预计有所增加。与此同时,国庆小长假结束后下游需求呈现反弹回升态势,港口提货量同步上升。综合供需两端表现判断,江苏苯乙烯港口库存预计将小幅累库。
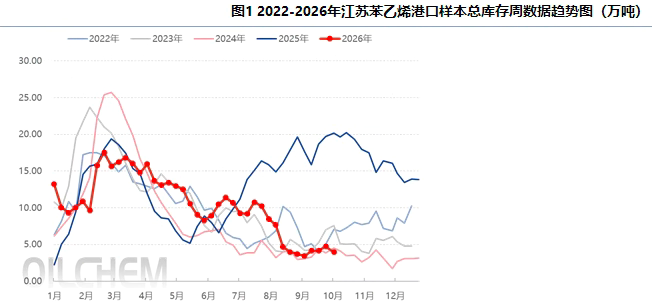
AI解读:港口库存降至同期低位,可流通货源偏紧,短期对近月合约构成支撑;但后续到港船货预计增加,叠加节后下游提货回升,供需双增下库存或由降转小幅累积,近远月结构及基差波动可能加大。
机构观点
机构观点:预计甲醇高位回落后区间波动
甲醇主力合约跳水,机构一发布观点称,地缘僵持,原油价格高位,甲醇由于进口低位导致港口库存持续去库,低库存支撑甲醇价格,但随着节后甲醇价格大幅上涨,烯烃利润跌至历史最低,当前价格加剧下游负反馈,预计当前高价难维持,但低库存仍支撑价格,预计甲醇高位回落后区间波动。
AI解读:甲醇价格大幅上行压缩下游烯烃利润至历史低位,负反馈机制通过需求收缩向产业链上游传导,或削弱甲醇进一步上行动能;而港口低库存与进口低位形成的供给偏紧格局,对价格回落空间构成约束,产业链利润分配矛盾趋于加剧。
机构观点:纯苯港口可能仍偏紧,注意流动性风险
纯苯跟随油价走跌,机构二发布观点称,原料来看,亚洲短期原油应该不缺,但目前运费和贴水高,导致未来用油成本高。供需面来看,纯苯未来国内供应可能随检修减少而增加,但由于亚洲目前调油利润较好,歧化路线纯苯产量可能会偏少,总体上看,国内供应预计逐步增加,但总量要较预期偏少。进口方面,韩国检修集中,出口总量减少,同时美亚价差较高,且10月已有部分出口到美国,中国进口预计减少。需求来看,下游主要需求苯乙烯亏损较多,且外采厂出现不同程度的开工下滑,当前仅苯胺利润相对较好,但其余下游开工回升较多,总体来说,需求除了苯乙烯外较为坚挺,低利润下预计需求回升有限。当前港口库存低,10月来看,到港可能不多,港口可能仍然偏紧,注意流动性险。
AI解读:成本端受运费与贴水支撑,供应增量或不及预期,进口收缩叠加低库存,港口偏紧格局或延续,需警惕流动性风险对近月合约的扰动。