

重点关注
1、IEA:2026年全球天然气需求将下降1.5%
2、IEA:2026年前10个月全球液化天然气贸易量同比下降2%
3、截至11月4日,国内原油主营炼厂开工率降至72.69%
4、截至11月4日,甲醇港口库存增至41.27万吨,如期积累
5、机构观点:关注中东局势走向及两苯供应回归情况
行业资讯
IEA:2026年全球天然气需求将下降1.5%
据IEA,预计2026年全球天然气需求将下降约1.5%,相当于近650亿立方米。这将标志着自2020年以来全球天然气消费的第三次年度下降。2026年1月至9月,全球天然气消费量较去年同期下降超过1%,即减少逾350亿立方米,降幅完全集中在第二和第三季度。
需求下降主要是受中东地区天然气消费减少,以及亚洲和欧洲主要LNG进口市场在高气价下用气量减少的推动。特别是,气价上涨促使部分亚洲国家电力部门从天然气转向煤炭。此外,天然气价格上涨导致包括化肥生产在内的能源密集型行业消费量下降。2026年全球需求的下降将主要集中在发电、能源和工业部门,这三个部门合计将占整体降幅的90%。
AI解读:气价高企推动发电燃料切换与工业用气收缩,发电、能源、工业三部门需求集中走弱,将传导至LNG进口采购节奏与船运需求,并抬升化肥等能源密集型行业成本,煤与气在电力端的替代关系趋于强化。
IEA:2026年前10个月全球液化天然气贸易量同比下降2%
据IEA,2026年1月至10月,全球液化天然气(LNG)贸易量较去年同期下降约110亿立方米,降幅约2%。到今年年底,全球LNG市场可能录得自2012年以来的首次年度下降。报告指出,尽管新建和现有项目的供应显著增加,但霍尔木兹海峡长达八个月的航运限制,导致全球天然气市场较此前预期明显收紧。
AI解读:供应增长被航运限制抵消,LNG贸易量收缩,全球天然气供需平衡趋紧,将传导至LNG船运、接收站及下游用气板块的周转与成本结构。
截至11月4日,国内原油主营炼厂开工率降至72.69%
据隆众资讯,本周期,中国原油主营炼厂开工率为72.69%,环比下跌0.91%,同比下跌7.81%,中石油部分炼厂负荷有所下跌。中国独立炼厂开工率为55.13%,环比提升2.09%。主因华东个别炼厂开工负荷有所提升。
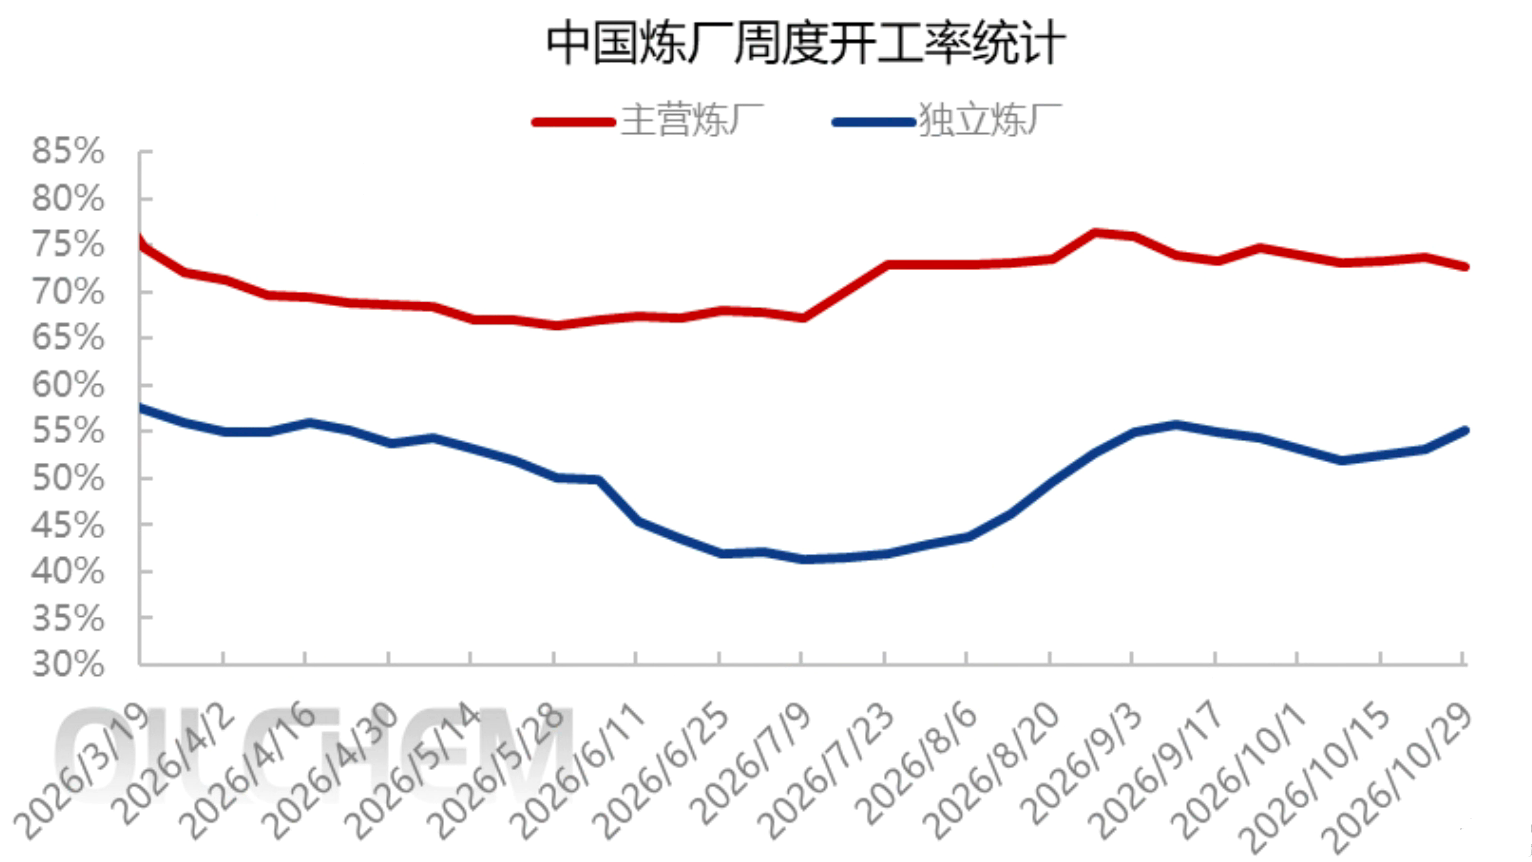
AI解读:主营炼厂开工率环比、同比双降,而独立炼厂开工率回升,反映炼厂环节原油需求结构分化,主营加工需求走弱使原油采购边际承压;独立炼厂提升部分对冲,但整体炼油端对原油消耗的支撑减弱,成品油产出节奏相应调整,影响能化板块成本端与供应预期。
截至11月4日,甲醇港口库存增至41.27万吨,如期积累
据隆众资讯,本周期,中国甲醇港口库存总量在41.27万吨,较上一期数据增加5.89万吨。其中,华东地区累库,库存增加5.65万吨;华南地区累库,库存增加0.24万吨。
本周甲醇港口库存如期积累,周期内显性外轮卸入11.23万吨。江苏沿江主流库区提货一般,库存窄幅波动;浙江地区周内外轮与内贸船货集中补充供应,库存明显积累。本周华南港口库存窄幅累积。广东地区外轮及内贸均有到货,下游刚需消耗,库存增加。福建地区周期内无到货,下游刚需消耗下,库存减少。
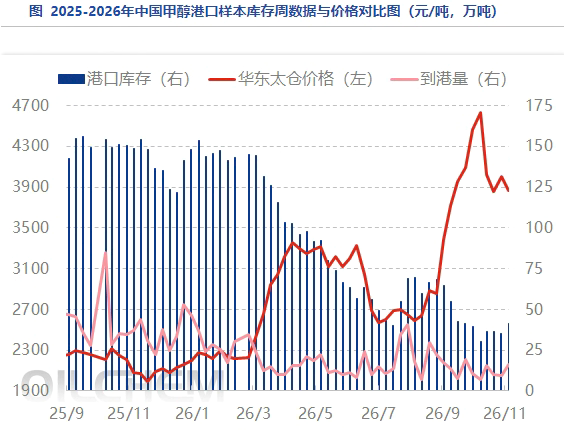
AI解读:港口累库主要由外轮与内贸到货集中补充推动,而下游刚需消耗偏弱,提货一般,导致库存压力向华东、华南港区集中。库存回升或反映短期供应节奏快于需求消化,对甲醇近月合约的现货流动性及基差结构形成压力,需关注后续卸船与提货节奏变化。
机构观点
机构观点:关注中东局势走向及两苯供应回归情况
纯苯、苯乙烯继续下探,机构一发布观点称,纯苯方面,开工率持续回升,此外近期市场传出部分炼厂11月增产、进口环比增长的消息,叠加前期检修装置海南炼化等陆续重启,供给存增量预期;需求端,下游负反馈加重,苯乙烯开工降至61.81%、苯酚开工亦连续下滑,高价原料对需求的侵蚀正在以开工率下台阶的方式兑现,纯苯的需求侧支撑被实质性削弱。
苯乙烯方面,供应端受制于利润压缩,9月下至10月出现了一些计划外检修,近期最新消息原计划于10月底回归的连云港石化60万吨苯乙烯装置暂缓重启,归期未定,此外新阳2线苯乙烯装置开始检修,11月苯乙烯供应预计继续偏紧。需求端上游原料价格高企迫使3S环节减产保利润,当前看3S全年无旺季,刚需支撑为主,近月苯乙烯供应偏紧,远月随着检修装置回归供需格局预计转向宽松。短期行情由地缘走向主导,纯苯、苯乙烯预计宽幅震荡为主。后续持续关注中东局势走向以及纯苯、苯乙烯供应回归情况,注意风险控制。
AI解读:供给端增量与需求端负反馈并行,纯苯成本支撑与需求承接出现错位,产业链利润在环节间重新分配;苯乙烯近远月供应节奏分化,装置回归时点成为供需格局转换的关键变量,地缘因素放大了短期波动的不确定性。