

重点关注
1、新加坡10月船燃销量同比增9.7%至531万吨,进港加注船舶超4000艘次
2、截至11月16日,华东主港乙二醇库存降至14.1万吨
3、截至11月16日,江苏纯苯港口库存降至1.9万吨,处历史低位
4、截至11月16日,江苏苯乙烯港口库存降至2.103万吨,处同期低位
5、高盛:2027年油市“大量过剩”将拖累布伦特年底回落至78美元
行业资讯
新加坡10月船燃销量同比增9.7%至531万吨,进港加注船舶超4000艘次
据MPA,2026年10月新加坡船用燃料总销量为531万吨,同比增长9.7%,环比增长约12.3%,创下年内月度新高。当月进港加注船舶数量达到4008艘次,为至少2011年1月以来最高水平,也是首次突破4000艘次关口,环比增10.8%,同比增6.8%。
分品种看,高硫燃料油(HSFO)销量创下纪录,达到220万吨,环比增10.4%,同比增17.9%,为2011年以来最高月度成交量。VLSFO销量258万吨,环比增16.5%,同比增6.2%,为2025年12月以来最高。馏分油(distillate)销量42.15万吨,环比增10.9%,同比增6.9%。常规燃料与生物燃料合计销量为526万吨,同样是2026年年内最高单月水平;1—10月累计销量达4723万吨,同比增2.7%。
AI解读:船燃加注量与船次同创高位,直接抬升高硫与低硫燃料油现货需求,支撑新加坡燃料油纸货近端结构;HSFO销量创纪录强化高硫裂解与硫溢价逻辑,同时带动舟山等亚太加注市场竞争与生物燃料掺混船用需求预期。
截至11月16日,华东主港乙二醇库存降至14.1万吨
据隆众资讯,华东主港地区MEG库存总量14.1万吨,较上周四降低1.2万吨,较上周一降低2.4万吨。详细来看,张家港7万吨,太仓4.8万吨,江阴及常州1.3万吨,上海及常熟1万吨,发货方面:张家港日均发货6000吨,太仓两库日均发货3600吨。
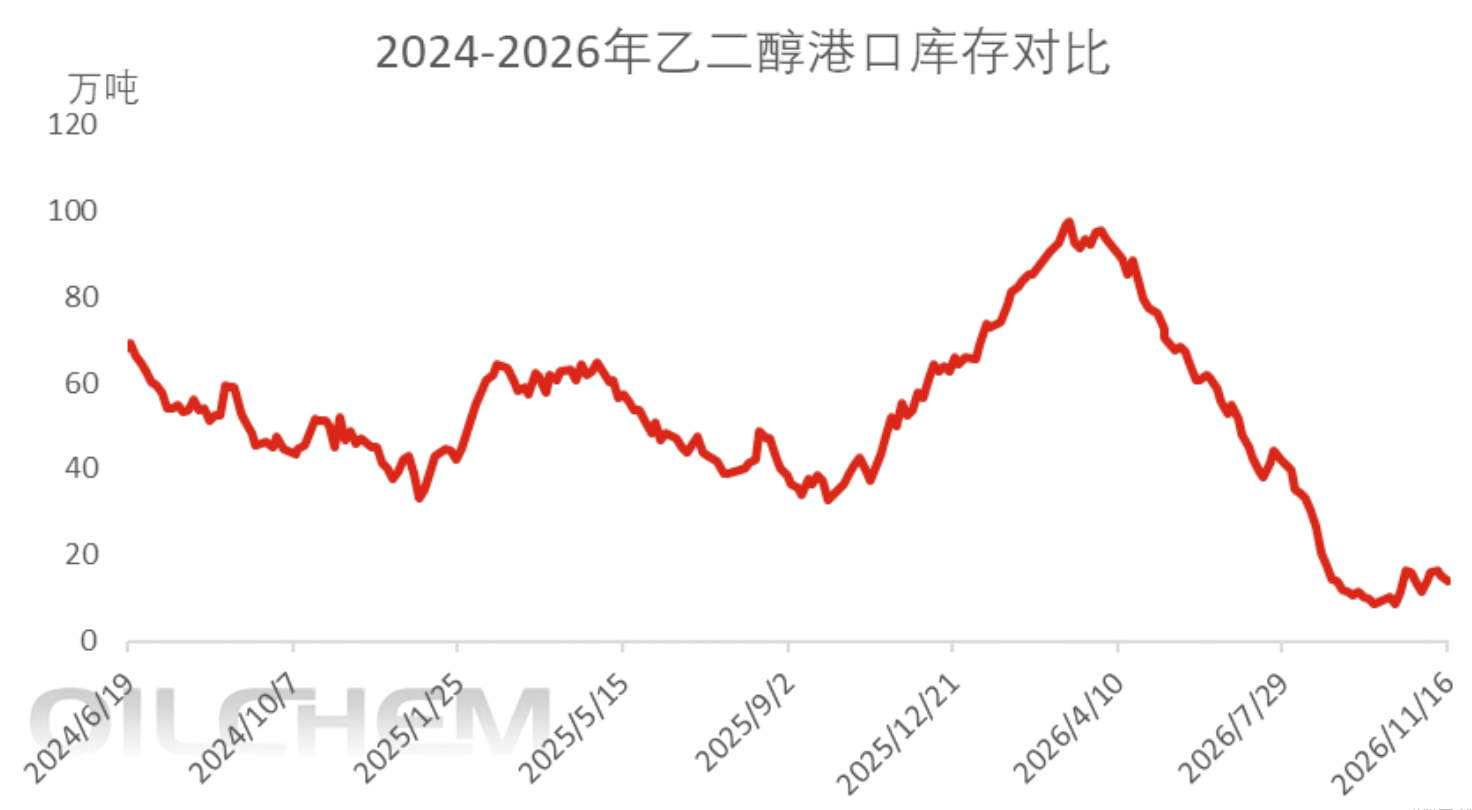
AI解读:华东主港乙二醇库存连续回落,叠加张家港、太仓日均发货量可观,反映港口出货节奏偏快、区域流通货源趋紧,库存去化对乙二醇期现结构及近远月价差形成传导,并影响下游聚酯环节原料采购节奏。
截至11月16日,江苏纯苯港口库存降至1.9万吨,处历史低位
据隆众资讯,本周期,江苏纯苯港口样本商业库存总量为1.9万吨,较上期库存2.5万吨去库0.6万吨,环比下降24%;较去年同期库存14.7万吨去库12.8万吨,同比下降87.07%。11月9日-11月13日,不完全统计到货约1.03万吨,提货约1.68万吨。周期内,所统计库区中,1个库区去库,1个库区累库,5个库区持稳。
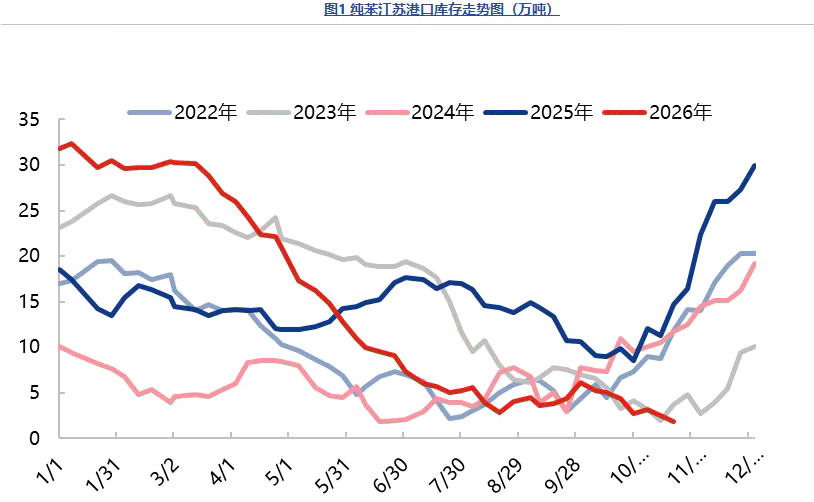
AI解读:纯苯港口库存处历史低位,提货量高于到货量,显示现货流转偏紧,产业链下游补库需求或受供应弹性不足制约,库存结构分化(部分累库、部分去库)反映区域间流转效率差异。
截至11月16日,江苏苯乙烯港口库存降至2.103万吨,处同期低位
据隆众资讯,本周期,江苏苯乙烯港口样本库存总量为2.103万吨,较上期减少1.657万吨或44.07%。商品量库存在0.973万吨,较上周期减少0.907万吨或48.24%。
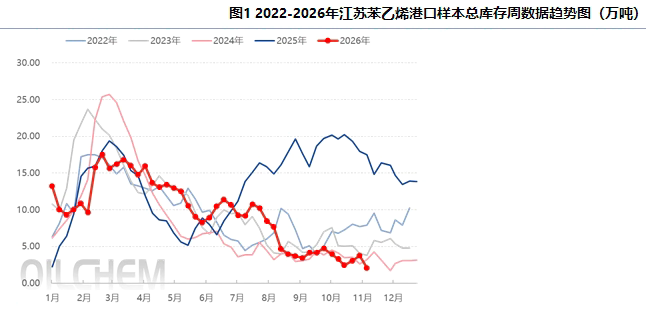
AI解读:江苏苯乙烯港口库存降至同期低位,可流通货源收紧,华东现货供应弹性下降,近端合约与现货结构对供应变化更敏感;下游需关注原料可得性及补库节奏变化。
机构观点
高盛:2027年油市“大量过剩”将拖累布伦特年底回落至78美元
高盛指出,2027年全球石油市场将面临“大量过剩”,供应超出终端需求约200万桶/日(已计入约100万桶/日的供应受阻风险),拖累油价走低。该行预计,布伦特原油2027年均价为88美元/桶,随着“风险溢价逐步回归正常”,到年底将回落至78美元/桶;WTI均价78美元,年底进一步降至70美元。尽管中期过剩格局明确,但短期中东航运袭击事件仍带来上行风险。高盛认为,中东供应恢复与替代运输管道增加是过剩预期的主要来源,同时中国石油需求已在2025年见顶,难以对油价形成支撑。
AI解读:供应过剩预期与风险溢价回归将重塑原油定价中枢,跨期价差结构或趋于宽松;需求见顶叠加供应恢复削弱远端支撑,航运扰动则抬升短期波动,产业链成本传导与炼化利润面临再平衡。