

重点关注
1、Tankertrackers:空载油轮短缺,海湾地区石油外运面临风险
2、截至11月18日,甲醇港口库存增至50.47万吨,如期累库
3、截至11月18日,尿素企业库存增至187.86万吨,重回累库趋势
4、机构观点:此前推动高油价的“供应持续受损”逻辑面临重新检验
5、机构观点:乙二醇四季度预期反复,强现实与弱预期继续交锋
行业资讯
Tankertrackers:空载油轮短缺,海湾地区石油外运面临风险
监测船舶动态的机构Tankertrackers称,前往中东地区装载原油的空载油轮数量正在减少。这一趋势可能会危及该地区近期向全球市场恢复石油供应的势头。目前,业界主要使用两种类型的油轮将石油从波斯湾运往世界各地:一种是超大型原油运输船(VLCC),另一种是苏伊士型油轮(Suezmax)。数据显示,自8月底以来,空载驶往该地区的这些船舶合计运力已下降约40%。Tankertrackers联合创始人萨米尔·马达尼表示,目前没有足够的空载油轮将石油从该地区运出。通过霍尔木兹海峡将石油运至阿曼湾是一回事,但看起来后续缺乏足够的运力将石油从阿曼湾进一步运往目的地。
AI解读:空载油轮运力收缩将抬升波斯湾原油外运的运输环节成本与周期,VLCC与Suezmax运价及运费衍生品或受关注;原油跨区套利窗口与到港节奏受运力约束,炼厂原料采购与库存管理压力上升,航运板块与原油运费相关资产联动性增强。
截至11月18日,甲醇港口库存增至50.47万吨,如期累库
据隆众资讯,本周期,中国甲醇港口库存总量在50.47万吨,较上一期数据增加6.19万吨。其中,华东地区累库,库存增加4.89万吨;华南地区增加,库存增加1.3万吨。本周甲醇港口库存如期累库,周期内显性外轮卸货计入13.38万吨。江浙一带主流社会库提货一般,江苏沿江延续船货补充,外轮补充供应下,库存表现积累。本周华南港口库存上涨。广东地区周期内提货正常,内贸及外轮均有到货补充下,库存累积;福建地区仅一船外轮到货,下游刚需消耗下,库存窄幅下降。
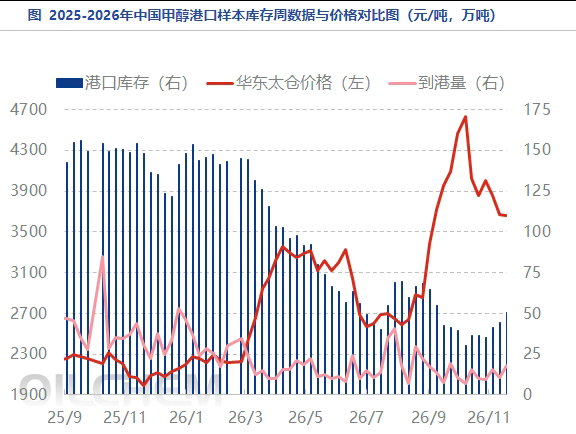
AI解读:港口库存积累主要来自外轮与内贸船货补充,而江浙提货一般、下游刚需消耗,反映供应端到货节奏快于需求消化,沿海现货流通压力上升,或压制近端基差与月差结构;华南内部分化,福建去库显示区域供需差异,需关注后续卸货节奏与提货变化对港口平衡的影响。
截至11月18日,尿素企业库存增至187.86万吨,重回累库趋势
据隆众资讯,本周期,中国尿素企业总库存量187.86万吨,较上周期增加5.2万吨,环比增加2.85%。本周国内尿素企业库存重回累库趋势,其一关于印标等利好消息迟迟未能兑现,业者后市期盼值降温,整体拿货节奏放缓,其二部分区域因环保预警等因素,终端消耗能力不足,制约货源向下转移节奏,故而库存压力增加。
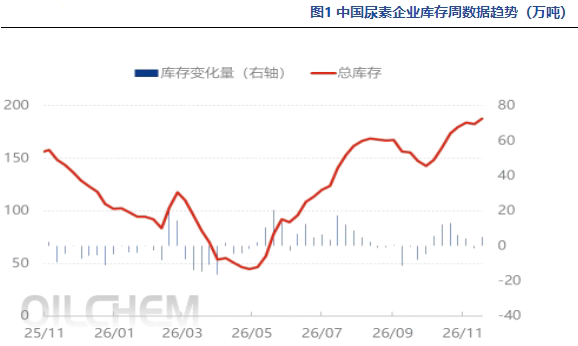
AI解读:企业库存累积反映下游拿货放缓与终端消耗不足,货源向下转移受阻,产业链中游库存压力上升;印标等外部需求预期降温,使供需宽松格局延续,对尿素相关合约的估值形成压制,并可能通过淡储与出口节奏影响后续供需平衡。
机构观点
机构观点:此前推动高油价的“供应持续受损”逻辑面临重新检验
地缘局势反复,近期油价震荡偏弱运行,机构一发布观点称,近期原油市场出现了一个值得关注的变化:中东冲突尚未结束,航运安全风险依然存在,油价却已经率先回落。分析原因,既有中东出口恢复带来的供需预期调整,也有密集外交活动推动的风险溢价回吐。首先,外交窗口打开使市场提前交易冲突缓和的可能。特朗普赴华及相关高层会晤安排,为围绕伊朗问题开展大国协调提供了新的沟通机会。根据目前公布的安排,中俄美元首将于11月19日在深圳举行会晤;有关报道显示,伊朗问题也是美方希望讨论的议题之一。与此同时,巴基斯坦继续发挥美伊斡旋作用,伊朗外长赴巴基斯坦参加地区会议,并与巴方高级官员会晤。巴基斯坦外长表示,仍在等待美国对伊朗最新和平方案的回应,地区国家也对巴基斯坦和卡塔尔的斡旋努力表示支持。其次,实际供应恢复使外交预期获得了供应端的支持。单纯的谈判消息通常容易带来价格反复,但如果同时出现石油供应改善,市场便会进一步下调对持续短缺的判断。近期OPEC11月月报显示中东供应大幅修复,已成为压制油价的重要因素。
外交与供应两条线索由此形成相互强化:外交接触提高了市场对运输继续恢复的预期,而实际产量回升,又增强了市场对供应缺口收窄的信心。此前推动高油价的“供应持续受损”逻辑,开始面临重新检验。
AI解读:外交缓和预期与中东供应修复相互强化,使市场对供应缺口的定价重心从风险溢价转向实际产量,原油及能化板块的成本支撑逻辑相应弱化,运费与地缘溢价敏感度下降。
机构观点:乙二醇四季度预期反复,强现实与弱预期继续交锋
乙二醇领跌期市,机构二发布观点称,10月累库兑现,幅度超出此前预期,其实是两点的综合作用:一个是海峡名义上虽未解封,但实际上波斯湾货源已在陆续流出,海峡封锁效力减弱;二是8月下旬至10月需求端聚酯负荷的下降。 四季度以来市场的预期在不断转换,10月市场先是充分计价EG四季度累库预期,基差快速走弱,价格快速下跌;但后续新装置投产推迟、估值压缩后装置转产、聚酯负荷回升,导致11月平衡表从累库到小幅去库,同时库存优先积累在隐性库存,港口库存持续低位,EG开始反弹。 当前EG强现实与弱预期继续交锋,但本轮现货基差的大幅上涨和8~9月有着明显差异:一是8~9月需求端面对的是旺季预期,去库幅度较大,而当前需求端反弹的高度有限,后续12月下大概率会面临需求负反馈,春节前后乙二醇大概率累库;二是当时进口端缺口大,霍尔木兹海峡流出的船货寥寥无几,且几乎没有其他方式弥补,但现在波斯湾海峡货源正在陆续流出;三是原油价格的趋势性上涨节奏已被逆转。策略建议,短期EG2701合约中性,月差3-5反套。
AI解读:乙二醇近端受港口低库存与基差走强支撑,但供应端海峡货源流出、需求端聚酯反弹高度有限,使强现实与弱预期持续对峙;成本端原油涨势逆转削弱估值支撑,隐性库存与后续累库预期或加大月间结构分化。