

重点关注
1、印度10月炼油量环比增近2%
2、赫伯罗特将从2027年起推出新的船用燃料附加费
3、AAA:感恩节临近,全美汽油均价持续走低
4、截至11月19日,国内PVC社会库存降至88.05万吨
5、机构观点:三国会谈决定增加成品油供应,短期全球柴油裂解价差回落的空间有限
行业资讯
印度10月炼油量环比增近2%
印度政府数据显示,10月炼油厂原油加工量环比增长近2%至570万桶/日,较去年同期的532万桶/日增长近7%。加工量提升的直接驱动力是国内燃料需求回暖:10月燃料消费升至2049万吨,环比增近10%,为3月以来最高,其中柴油消费环比增19%、同比增12%,是主要拉动项。
为匹配加工负荷,印度10月原油进口量攀升至558万桶/日的历史新高,环比增4.7%。原油来源结构出现显著变化:受伊朗战争扰乱地区供应以来,印度从沙特的进口量首次超过阿联酋,沙特对印出口升至约79万桶/日(八个月高位),阿联酋降至61.2万桶/日(七个月低点);利雅得通过提供折扣原油并抵消高企运费,夺回市场份额。
政策端亦有最新动作。印度本周早些时候(11月16日前后)上调了柴油和航空涡轮燃油的出口税,同时维持汽油出口税为零不变,旨在将更多成品油留在国内以平抑内部价格压力。
AI解读:印度炼油高负荷与柴油消费走强,提升原油采购需求,支撑中东现货升贴水与运费;沙特折扣策略重塑份额,出口税上调抑制柴油、航煤外流,或收紧区域成品油供应,影响柴油与航煤跨区套利及裂解结构。
赫伯罗特将从2027年起推出新的船用燃料附加费
赫伯罗特(Hapag-Lloyd)将从2027年1月1日起对新合同推出新的船用燃料附加费(MFS)。赫伯罗特在周三的一份通知中指出,新附加费将采用更新后的计算方法,综合考虑船舶尺寸、运营航速、燃料效率和航线等因素。其计算还将纳入“全面回归苏伊士运河航线”的假设。MFS将适用于2027年1月起的新合同,而现有合同在约定的到期日之前,将继续沿用船用燃料回收(MFR)机制。赫伯罗特将于2026年12月1日公布2027年第一季度MFS费率。
今年前九个月,该公司船队消耗约360万吨船用燃料,较去年同期下降3.8%。
AI解读:燃料附加费与航线假设挂钩,将燃料成本与运价联动,影响航运成本传导与船用燃料需求结构;苏伊士运河回归假设或改变航线油耗与运力周转,进而波及集运及燃料相关品种的供需节奏。
AAA:感恩节临近,全美汽油均价持续走低
据AAA,全美普通汽油均价持续走低,上周以来已下跌18美分至3.72美元/加仑。油价下跌对预计下周感恩节期间将自驾出行的近7300万民众来说,无疑是个好消息。预计到下周四,全美均价可能还会再降15美分,从而避免创下新的历史纪录。
目前,感恩节期间加油站的历史最高油价出现在2022年,当年11月24日的全美均价为每加仑3.58美元。如今,原油价格已回落至每桶80美元出头,这有助于拉低终端零售油价;不过,全美汽油均价仍比去年同期高出60多美分。
AI解读:原油回落传导至终端零售汽油,压缩炼油与零售环节价差,汽油裂解利润空间收窄;低价油品边际提振自驾出行需求,对成品油消费端形成支撑,同时缓解通胀压力。
截至11月19日,国内PVC社会库存降至88.05万吨
据隆众资讯,本周期,PVC(华东+华南)社会库存在88.05万吨,环比减少3.98%,同比减少14.73%;其中华东地区在85.88万吨,环比减少3.88%,同比减少12.12%;华南地区在2.16万吨,环比减少7.73%,同比减少60.88%。库存去化速度较快,利于现货市场价格坚挺支撑,且往年处于累库期,短期货源紧俏,现货企稳为主。下周期中国PVC社会仓库库存量预计85万吨,上游生产企业创十年开工新低,市场供应量持续减少,利于行业库存去化。
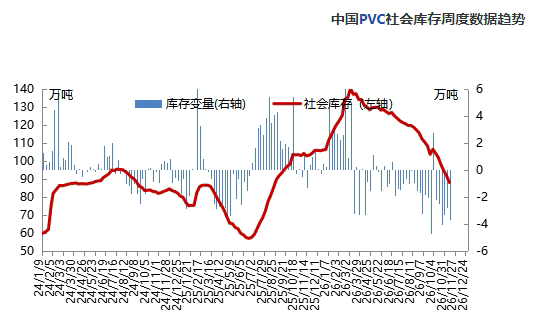
AI解读:社会库存快速去化叠加生产企业开工创十年新低,供应端收缩使短期货源偏紧,现货获支撑;去库节奏与低开工共振,将强化产业链对供应缺口的关注,并传导至相关期货合约的库存与供给预期定价。
机构观点
机构观点:三国会谈决定增加成品油供应,短期全球柴油裂解价差回落的空间有限
昨日中美俄元首会谈表示三国将会增加成品油供应,机构一发布观点称,美俄目前缺乏炼力,无法实质性增加成品油供应,尤其是柴油,俄罗斯炼厂持续受到乌克兰打击,而美国炼厂开工率已经达到历史最高,目前理论上还能增加供应的就只有中国,通过增加出口配额与炼厂开工率能多出口一些成品油,但短期来看国内柴油短缺,柴油出口无法放量,而炼厂开工率提高的空间亦有限,国内此前的政策思路是严格控制成品油出口,从而倒逼国内炼厂升级转型以及产能淘汰,但如果变成大进大出模式,意味着前期政策思路将出现根本性调整,目前尚不清楚这一表态是象征性还是会实际增加成品油出口配额,但短期来看,全球柴油裂解价差回落的空间有限,但中期有助于改善紧缺的柴油市场。策略建议,美伊冲突升级逻辑证伪,地缘溢价快速挤出,原油回归基本面主导逻辑,前期空头头寸继续持有。
AI解读:供应增量受炼能约束,短期柴油紧张难解,裂解价差维持高位,支撑炼厂利润与柴油相关合约;中期若出口配额松动,国内炼厂开工与出口节奏将重塑成品油内外平衡,原油定价回归供需基本面。