

重点关注
1、Freightos:海上威胁升级,但红海过境加速
2、截至9月17日当周,国内PTA加工费均值涨至540.58元/吨
3、截至9月17日,华东乙二醇港口库存增至11.4万吨,仍处历史低位
4、截至9月17日当周,国内乙二醇样本需求量增至48.68万吨
5、机构观点:油价自高位有所回落,追涨动能不足
行业资讯
Freightos:海上威胁升级,但红海过境加速
在线货运平台Freightos周报指出,胡塞武装夺取多个红海地区战略要地,加上沙特一条关键输油管道遭遇袭击,意味着能源市场面临的威胁又一次升级。
原油和船用燃料价格已回升至5月水平,专家认为,此前通过释放储备等措施把能源价格从战时高点压下来的策略正逐渐失效,可能引发真正的燃料危机。
在控制沿海地区之前,胡塞武装就已能轻易袭击并威胁红海交通。但近期的进展意味着其控制力进一步巩固,海上威胁也随之升级。尽管如此,尽管部分托运人反对,集装箱承运人仍在继续增加苏伊士运河和红海南部的过境。
据丹麦Sea Intelligence估计,9月超过四分之一的亚欧运力将经红海航行,其中亚洲-地中海去程运力的35%、回程运力的50%至60%将经苏伊士运河。亚洲-北欧运力恢复较慢,目前仅6%的去程和30%的回程得到恢复。
美国零售联合会(National Retail Federation)最新海运进口量报告预计,10月到港量将较9月下降9%,11月进一步下降,表明需求已在放缓,且应会进一步走弱。不过,港口拥堵以及假期期间的停航,可能意味着即使需求降温,运价仍将维持较高水平。尽管多数承运人似乎不打算在10月涨价,但达飞轮船(CMA CGM)宣布了大幅旺季附加费,尤其是针对南亚-美国航线。
AI解读 :海上风险与航线恢复并行,加大能源与航运成本波动,运价黏性增强;供应链绕行及旺季附加费推高运输成本,而需求放缓与港口拥堵相互对冲,相关能化及集运板块波动率受扰动。
截至9月17日当周,国内PTA加工费均值涨至540.58元/吨
据隆众资讯,本周期,中国PTA加工费均值540.58元/吨,环比上涨61.12%。国内供应持续增量,平衡表累库幅度扩大,然成本端推动走强,主流生产商发货卡顿,现货流动性趋紧,本周期现货加工费大幅走强。
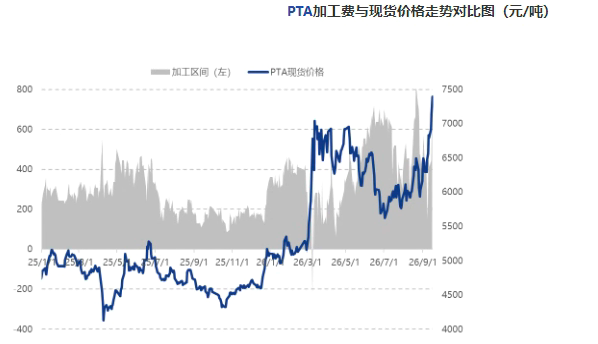
AI解读:加工费走阔反映成本端与现货流通环节的议价变化,供应增量下平衡表累库与流动性趋紧并存,产业链利润在原料与PTA环节间再分配;后续需观察聚酯端成本传导及生产商发货节奏对近端结构的影响。
截至9月17日,华东乙二醇港口库存增至11.4万吨,仍处历史低位
据隆众资讯,本周期,华东主港地区MEG库存总量11.4万吨,较上一期增加0.8万吨,详细来看,张家港4万吨,太仓4.5万吨,江阴及常州1.4万吨,上海及常熟1.5万吨。发货方面:张家港日均2550吨,太仓日均发货3100吨。
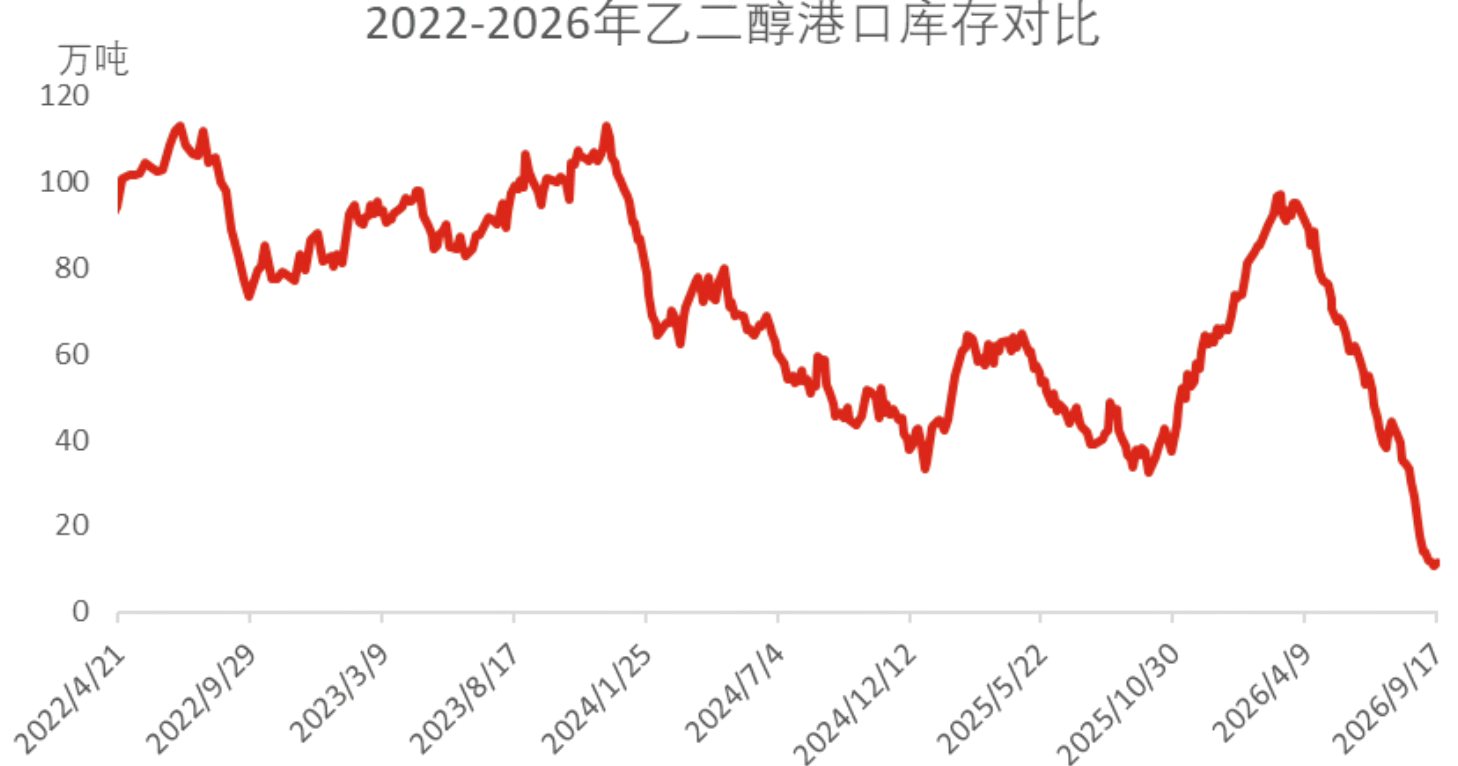
AI解读:库存虽增但绝对水平偏低,叠加日均发货数据,反映华东主港可流通货源偏紧,牵动下游聚酯原料采购节奏与港口基差结构,需跟踪后续到港与发货的匹配。
截至9月17日当周,国内乙二醇样本需求量增至48.68万吨
据隆众资讯,本周中国乙二醇样本需求量为48.68万吨,较上周增加0.37万吨,环比0.76%,主要下游聚酯产量上升主要原因是,虽周内部分装置减产检修、如江南、百宏、立新等。但部分瓶片装置重启,如逸盛大化,常州华润等,供应整体增量大于缩量,周内国内聚酯行业产量以及开工率呈现上涨态势。目前来看,虽然下游聚酯虽然保持低开工率,但乙二醇供应紧张,补空需求尚存下,市场保持上涨趋势。
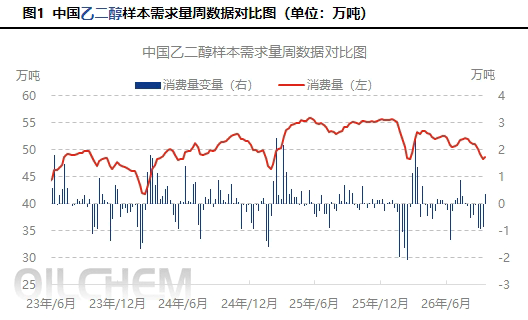
AI解读:需求增量主要由聚酯环节负荷修复带动,但低开工率下补空需求对原料刚性消耗形成支撑;供应偏紧格局或通过聚酯开工、原料库存向化工板块传导,关注产业链负荷与补库节奏变化。
机构观点
机构观点:油价自高位有所回落,追涨动能不足
油价回落,机构一发布观点称,油价自高位有所回落,显示追涨动能不足。供应端,沙特正力争数日内恢复东西管道约一半输油能力,海湾供应恢复进程仍显脆弱。地缘层面,特朗普预计下周与海湾国家领导人会晤,并再次释放希望接近战争尾声的信号,但后续安排仍存不确定性。国内港口库存降至近五年同期最低,叠加运费飙升与中东现货升水走高,内盘强于外盘格局短期难改。宏观方面,美联储加息25个基点至3.75%-4.00%,为2023年7月以来首次,鹰派立场对大宗商品形成压制。总体来看,供需偏紧筑牢底部支撑,地缘局势主导波动节奏,但油价运行至高位后上行节奏已有所放缓。后续若冲突波及更多能源设施,油价仍有冲击前高可能;若局势缓和或获利盘涌出,溢价回吐风险同样不容忽视。
AI解读:内盘强于外盘的结构性价差抬升跨区套利与价差交易活跃度;运费与现货升水推高进口成本,沿产业链传导至炼厂原料成本与裂解利润;港口低库存放大近月合约弹性;鹰派宏观压制商品整体估值。