

重点关注
1、德路里:集装箱船经苏伊士运河的周度过境量同比大增154%
2、世界气象组织:厄尔尼诺现象预计将加剧,并持续至2027年2月
3、截至10月8日,国内甲醇港口库存降至30.51万吨,续创新低
4、截至10月8日,华东主港乙二醇库存增至10.1万吨,仍处历史低位
5、机构观点:沙特上调10月CP价格,LPG进口成本维持高位
行业资讯
德路里:集装箱船经苏伊士运河的周度过境量同比大增154%
据德路里公布的红海航迹追踪数据,上周(9月28日至10月4日),集装箱船经苏伊士运河双向过境的数量达61艘,创一年来新高,较2025年同期增154%。船公司正继续稳步推进重返苏伊士航线。最近三周,集装箱船周均过境量为52艘,较此前三周均值增15%。
AI解读:集装箱船加速重返苏伊士航线,将缩短亚欧运输航程与周转时间,提升集装箱运力有效供给,对集运指数(欧线)期货的运价形成压制;同时航程缩短减少燃油消耗,拖累船用燃料油需求。
世界气象组织:厄尔尼诺现象预计将加剧,并持续至2027年2月
世界气象组织(WMO)周四在月度气候公报中表示,今年的厄尔尼诺现象将在12月达到峰值前进一步增强,并且持续至2027年2月的可能性接近100%,其强度可能达到至少自1950年以来最强的水平之一。同时海表温度预计将创下历史纪录;厄尔尼诺现象核心区域热带太平洋中部和东部海域10月至12月的海表温度预计将比正常水平高出3.7摄氏度(6.7华氏度)。
AI解读:厄尔尼诺加剧或扰动热带太平洋沿岸农业与航运,影响棕榈油、白糖、有色金属等品种的供给节奏与物流成本,并抬升能源需求预期,需关注主产区天气与船期变化。
截至10月8日,国内甲醇港口库存降至30.51万吨,续创新低
据隆众资讯,本周期,中国甲醇港口库存总量在30.51万吨,较上一期数据减少8.84万吨。其中,华东地区去库,库存减少7.99万吨;华南地区去库,库存减少0.85万吨。本周甲醇港口库存继续创历史新低,周期内显性外轮卸货仅2.35万吨。十一长假期间,江苏沿江主流库区在下游刚需船发以及出口支撑下继续维持高位提货,虽有国产补充,但仍继续大幅去库;浙江地区传统刚需稳定,个别外轮少量补充,库存窄幅波动。本周华南港口库存窄幅去库。广东地区节中仅少量内贸船只补充供应,有少量转口船发,而汽运受假期影响提货受限,库存小幅增加。福建地区暂无船只抵港,下游按需消耗,库存呈现去库。
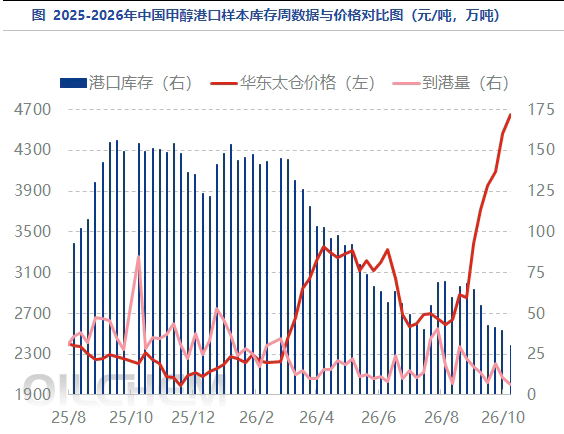
AI解读:港口库存降至历史低位,显性卸货量有限,叠加假期提货与出口支撑,华东去库显著,华南窄幅去库。低库存格局或加剧近月合约供应紧张预期,并提升基差与月差波动弹性,同时影响下游刚需采购节奏。
截至10月8日,华东主港乙二醇库存增至10.1万吨,仍处历史低位
据隆众资讯,本周期,华东主港地区MEG库存总量为10.1万吨,较节前增加1.5万吨。详细来看,张家港4万吨,太仓3.6万吨,江阴及常州1万吨,上海及常熟1.5万吨。本周期发货方面:张家港日均1850吨,太仓日均发货2800-2900吨。下周,华东港口库存量预计在12万吨左右,库存总量或小幅增长。
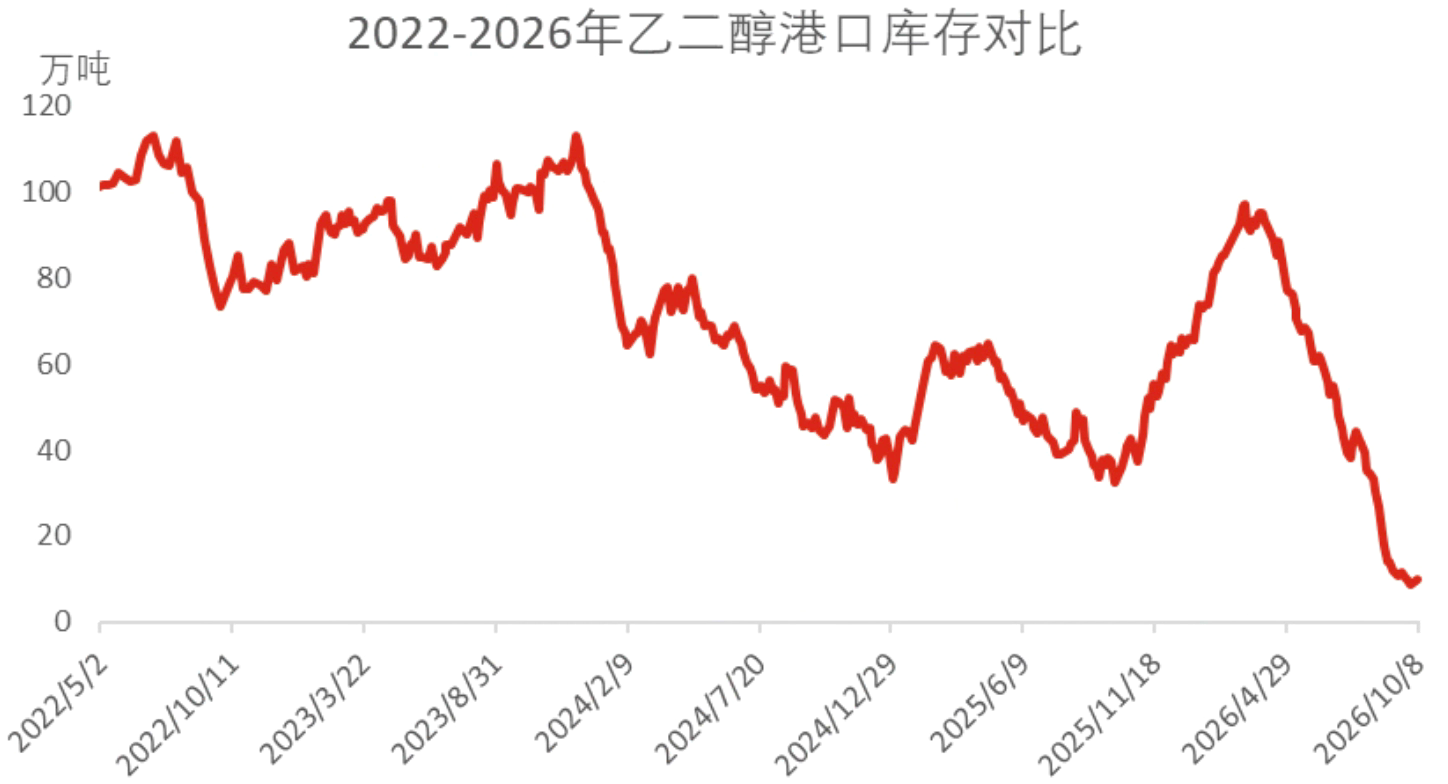
AI解读:华东主港乙二醇库存虽增但仍处历史低位,低库存格局下供给弹性有限;发货量显示刚性需求稳定,下周预期累库或缓解现货偏紧,但绝对水平偏低仍支撑产业链近月合约的back结构。
机构观点
机构观点:沙特上调10月CP价格,LPG进口成本维持高位
液化气节后强势补涨,主力合约涨停,机构一发布观点称,沙特阿美公司2026年10月CP公布:丙烷680美元/吨,较上月涨55美元/吨;丁烷730美元/吨,较上月涨70美元/吨。目前来看,在霍尔木兹海峡海峡通航尚未恢复的环境下,中东LPG货源供应延续偏紧态势,丙丁烷到岸成本维持高位,国内现货与盘面整体呈现高位震荡格局。往前看,核心变量在于中东局势走向,美伊谈判能否达成新的共识,并促成海峡重开开放。对于LPG市场来说,现实基本面较为坚挺,但下行风险同样难以忽视。
AI解读:CP上调直接抬升进口成本,叠加海峡未通航,中东货源偏紧,成本端对LPG盘面形成支撑。但中东局势与美伊谈判走向将决定海峡能否重开,供应恢复预期或改变基本面格局。