

重点关注
1、截至10月26日,国内沥青社会库存降至40.6万吨
2、Xeneta:红海回归背景下远东至欧洲现货运价仍上涨,因需求盖过供应
3、截至10月26日,华东主港乙二醇库存降至13.5万吨
4、机构观点:短线LPG预计高位偏强震荡
5、机构观点:地缘升级概率上升与实物物流缺口相互强化,对油价形成强支撑
行业资讯
截至10月26日,国内沥青社会库存降至40.6万吨
据隆众资讯,本周期,国内沥青社会库存共计40.6万吨,较10月22日减少0.8万吨,降幅1.9%,同比减少69.1%。其中山东地区减少明显,主要是当前区内炼厂供应紧张,加之仍有刚需支撑,业者优先消耗社会库资源。
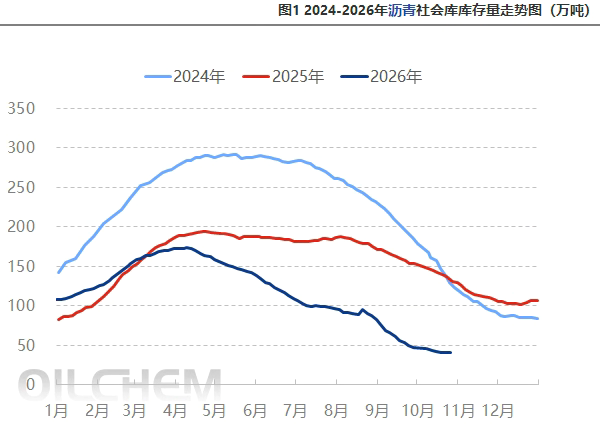
AI解读:社会库存同比大幅下降,山东因炼厂供应紧张、刚需支撑而优先去库,反映区域现货流通偏紧,产业链去库节奏加快,对沥青及原油相关链条的供需预期形成传导。
Xeneta:红海回归背景下远东至欧洲现货运价仍上涨,因需求盖过供应
航运数据平台Xeneta首席分析师Peter Sand表示,尽管集装箱运输服务持续回归红海释放了船队运力,但远东至北欧和地中海现货运价较一周前分别上涨6.8%和5.8%。此前自7月以来运价持续下跌,上周触及隐形底部后开始呈上升趋势。运价在运力增加背景下仍保持坚挺,部分答案在于这些航线需求强劲,今年前七个月远东至欧洲货运量增长12.2%
中东冲突等干扰常带来波动和突发冲击,但需求是运价的强大上行力量。如果需求不在,运价就会崩溃,但欧洲主力航线需求足够强劲,即使红海运力回归也阻止了运价崩溃。远东至美西和美东现货运价较一周前基本持平,两条航线均上涨0.2%,这证实美国航线已顶,Xeneta预计2026年剩余时间将走软。
AI解读:欧线运价在运力回归下仍上行,反映欧线需求对运价支撑强于供给释放,集运指数(欧线)定价重心或受需求端主导;美线运价基本持平且被判断见顶,美线走软预期或使跨航线运力调配压力转向欧线,进而影响集运板块内部航线结构分化。
截至10月26日,华东主港乙二醇库存降至13.5万吨
据隆众资讯,本周期,华东主港地区MEG库存总量为13.5万吨,较上周四降低2.5万吨,较上周一降低2.8万。详细来看,张家港4.3万吨,太仓6.6万吨,江阴及常州1.6万吨,上海及常熟1万吨。发货方面:张家港日均4800吨,太仓日均发货2500吨附近。从上周后半周开始,受天气影响长江口封航,船只到货有所推迟,预计明日起恢复。
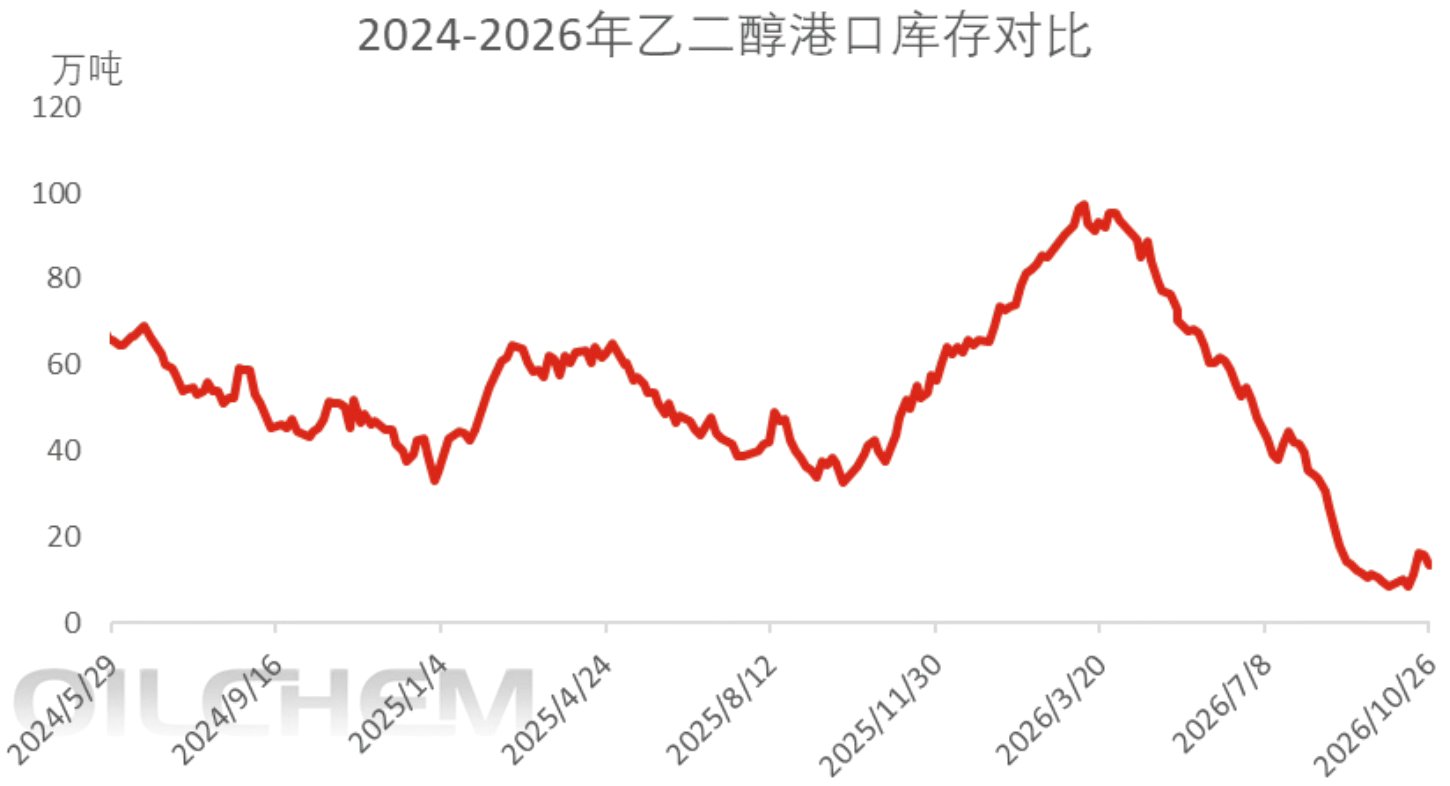
AI解读:华东主港乙二醇库存下降叠加封航导致到货推迟,短期区域现货供应趋紧,港口发货维持一定节奏,库存去化对乙二醇及聚酯产业链成本传导形成支撑,需关注复航后到港节奏变化。
机构观点
机构观点:短线LPG预计高位偏强震荡
液化气偏强运行。机构一发布观点称,中东局势动荡,能源供应仍然有损失,成本端表现偏强。10月沙特丙烷及丁烷CP合同价分别上调至680美元/吨和730美元/吨,叠加运费上涨,国内进口成本抬升。而近期国内炼厂开工负荷增长放缓,LPG商品量仍然偏低,进口到岸偏少,随着气温的下降,民用气需求或有增长,而在下游利润萎缩以及成品油淡旺季切换背景下,深加工需求将弱化,而近期LPG港口库存及工厂库存水平均偏低。走势上,短线LPG盘面预计呈现高位偏强震荡格局。
AI解读:进口成本抬升与到岸偏少压缩国内供给弹性,炼厂开工放缓进一步收紧商品量;库存偏低放大价格对供给扰动的敏感度。民用气季节性需求与深加工走弱形成对冲,成本端主导盘面重心,板块联动上抬油气化工系成本中枢。
机构观点:地缘升级概率上升与实物物流缺口相互强化,对油价形成强支撑
油价高位震荡,机构二发布观点称,原油市场地缘局势仍紧张。胡塞武装频繁打击沙特纵深目标,油轮遇袭从霍尔木兹海峡蔓延至阿曼湾及伊拉克海域,中东实质冲突未平令物流持续受阻,战争险与运费飙升抬升到岸成本,可即时安全交付的实货资源愈发稀缺。与此同时,全球原油库存被大量消耗,美国原油库存超预期大幅去化,印证现货偏紧。地缘升级概率上升与实物物流缺口相互强化,共同对油价形成强支撑。油价运行至高位区间,操作上更建议把握逢回调做多,避免追高,严格控制仓位。
AI解读:物流受阻与库存去化叠加,抬升原油到岸成本并强化现货偏紧格局,通过运费与保险传导至炼厂原料采购成本,进而影响下游化工品利润空间与开工节奏。