

重点关注
1、BIMCO:2027年集装箱航运面临压力,庞大订单集中交付
2、截至9月24日当周,保税燃料油样本港口商业库存降至75.5万吨
3、截至9月24日当周,国内PTA加工费均值涨至749.69元/吨
4、机构观点:若中东局势维持紧张,短期油轮运费高价难缓解
5、机构观点:乙二醇关注需求拖累程度,注意双节前控制风险
行业资讯
BIMCO:2027年集装箱航运面临压力,庞大订单集中交付
波罗的海国际航运公会(BIMCO)称,2026年集装箱航运市场仍受益于地缘政治扰动和更长的航行距离,但快速扩张的船队可能使这一支撑在明年转变为供应压力。BIMCO在其9月《集装箱航运市场概览和展望》中表示,无论霍尔木兹海峡出现何种情景,2027年船舶供给增速都超过需求增速。随着大量新造船下水,市场环境将趋于走弱。BIMCO首席航运分析师Niels Rasmussen指出,2026年,航线中断和主干航线的强劲增长继续支撑着集装箱航运市场,但船队加速扩张可能会削弱2027年的供需平衡。
全球集装箱船队突破3400万标准箱(TEU)大关,在短短五年内就增加了1000万标准箱。BIMCO目前预计,2026年船队运力将增长4.6%,2027年再增9%。订单簿更加惊人。目前订购中的运力超过1400万标准箱,相当于现有船队的约42%,而船舶拆解预计仍将有限。
AI解读:运力集中交付将压低集装箱运价与航商盈利预期,并削弱新船订单持续性;造船需求后劲不足或拖累船板等钢材消费,同时运价走弱或间接影响集装箱相关出口货类贸易节奏。
截至9月24日当周,保税燃料油样本港口商业库存降至75.5万吨
据隆众资讯,本周期,中国保税燃料油样本港口商业库存量为75.5万吨,较上期减少5.6万吨或6.91%。样本港口主要为舟山、青岛、大连港口。
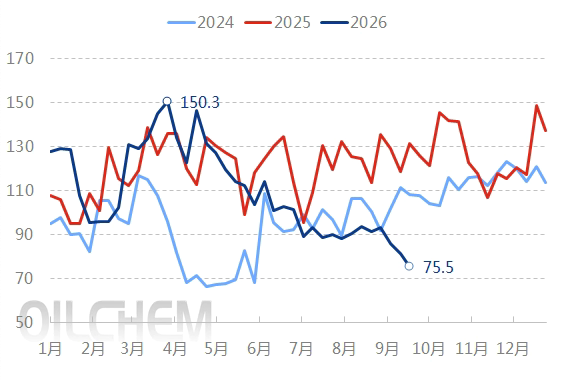
AI解读:样本港口去库指向船燃供应边际收紧,将传导至现货升水、月差与跨区套利,并影响燃料油期货近远月结构及保税加注补库节奏。
截至9月24日当周,国内PTA加工费均值涨至749.69元/吨
据隆众资讯,本周期,中国PTA加工费均值749.69元/吨,环比上涨38.68%。国内供应持续增量,平衡表累库幅度扩大,然主流生产商发货卡顿,现货流动性趋紧,加之节前备货支撑现货价格坚挺,本周期现货加工费持续走强。
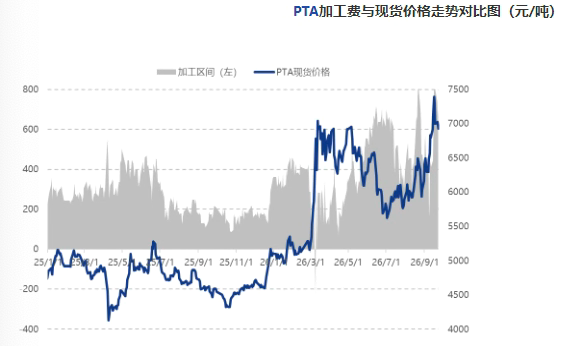
AI解读:供应增量与累库压力并存,而现货流通受限使产业链利润向加工环节集中,成本传导与基差、月差结构随之变化,下游采买节奏亦受牵动。
机构观点
机构观点:若中东局势维持紧张,短期油轮运费高价难缓解
美伊联大期间会谈未取得重大突破,原油系反弹,机构一发布观点称,近期油轮运费坚挺,主要驱动来源于绕行带来的运距拉长以及沙特显著增加了阿曼湾的船对船中转业务,运费上涨除了导致炼厂采购成本大幅增加以外,也推动了WTI与Brent价差拉宽,Brent定价盘基本锚定在WTI Midland加上从内陆运出至西北欧的运费,如果中东局势维持紧张,短期油轮运费高价难以缓解。
AI解读:运费传导至炼厂成本端,压缩加工利润;跨区价差走阔影响套利与内外盘联动;运力周转偏紧可能加剧区域性供需错配。
机构观点:乙二醇关注需求拖累程度,注意双节前控制风险
乙二醇高位震荡,机构二发布观点称,乙二醇国内供应恢复,聚酯端以减产保价为主,9月乙二醇维持供需紧平衡,乙二醇基差和月差预计维持偏强宽幅震荡。关注需求拖累程度,注意双节前控制风险。
AI解读:供应端恢复叠加聚酯减产保价,供需紧平衡格局下基差与月差波动区间放大,产业链利润在原料与下游间重新分配;双节前后开工与库存节奏扰动,将强化乙二醇与聚酯链品种的联动,需求端走弱程度决定紧平衡的持续性。