

重点关注
1、爱迪生公司称卡塔尔能源已将LNG交付的不可抗力期限延长至12月底
2、进口成本仍处高位,巴西将柴油价格补贴再延长30天
3、截至10月28日,甲醇港口库存降至35.38万吨,窄幅下探
4、机构观点:乙二醇短期受油价提振上行,警惕累库压力预期
5、机构观点:供应收缩叠加去库,驱动PVC重心上移
行业资讯
爱迪生公司称卡塔尔能源已将LNG交付的不可抗力期限延长至12月底
意大利公用事业公司爱迪生(Edison)与部分卡塔尔能源公司(Qatar Energy)的巴基斯坦客户表示,卡塔尔能源已将LNG交付的不可抗力期限从此前的12月初延长至12月底。在年底之前,它们无法从这家海湾供应商处获得液化天然气(LNG)。
AI解读:卡塔尔能源LNG交付不可抗力延至12月底,涉及意大利与巴基斯坦买方,年底前供应缺口延续,将促使相关方转向替代气源,抬升LNG现货及替代能源需求,并影响天然气产业链成本传导。
进口成本仍处高位,巴西将柴油价格补贴再延长30天
当前,巴西政府对国产柴油和进口柴油提供每立方米2120雷亚尔的补贴,并另对进口商提供每立方米1400雷亚尔的额外补贴。中东冲突爆发后为减轻国际燃料价格波动对巴西市场影响,巴西政府将柴油价格补贴再延长30天,力度保持在2120雷亚尔/立方米,该国政府表示,视国际市场情况,该补贴可能再次续期。
不过,市场参与者表示,这些补贴支持仍不足以完全抵消进口成本。市场参与者仍预计巴西柴油价格将保持上行倾向,因为国际期货和汇率走势继续对替代成本构成压力。选举期后,巴西雷亚尔从1美元兑4.99雷亚尔走弱至1美元兑5.4雷亚尔,进一步加大了对进口经济性的压力。
AI解读:补贴仅部分对冲进口成本,雷亚尔贬值抬高替代成本,进口经济性承压或抑制巴西柴油进口需求,进而影响国际柴油裂解与原油区域流向;补贴续期预期使财政与汇率因素成为传导关键变量。
截至10月28日,甲醇港口库存降至35.38万吨,窄幅下探
据隆众资讯,本周期,中国甲醇港口库存总量在35.38万吨,较上一期数据减少1万吨。其中,华东地区累库,库存增加0.63万吨;华南地区去库,库存减少1.63万吨。本周甲醇港口库存窄幅下探,台影响下,外轮卸货速度不佳。江苏沿江主流社会库提货尚可,有个别出口船发,但国产汽运及船货持续补充,库存窄幅积累;浙江有国产船货补充,刚需消耗下,库存去库。本周华南港口库存继续去库。广东地区周内内贸船只补充供应为主,主流社会库区汽运提货表现一般,库存小幅去库。福建地区仅一船外轮抵港,下游刚需消耗下,库存减少。
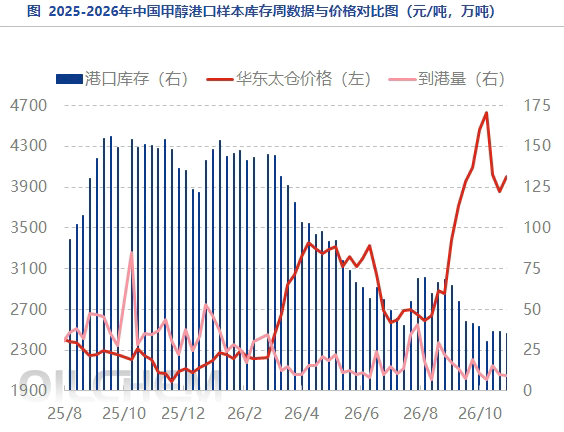
AI解读:港口库存窄幅下探,但华东累库、华南去库的区域分化显示供应补充与刚需消耗并存。台风拖慢外轮卸货,短期到港节奏受限,库存结构变化将影响甲醇近月合约的供应预期与区域价差。
机构观点
机构观点:乙二醇短期受油价提振上行,警惕累库压力预期
乙二醇偏强震荡,机构一发布观点称,产量和到港量环比回落,乙二醇港口库存下降,可流通货源依旧偏紧。在地缘未出现明显缓和之前,国产增长空间有限,主要关注新产能及进口到港恢复情况。短期受油价提振上行,四季度中后期有供应增长及需求转弱导致的累库压力,中期逢高偏空思路,地缘局势升级是主要风险。
AI解读:成本端油价与供应端到港、产量共同主导乙二醇估值,港口库存下降与流通货源偏紧支撑近端合约;后续新产能投放及进口恢复将改变供应节奏,而需求转弱预期使累库压力成为中期定价核心,地缘因素则放大波动险。
机构观点:供应收缩叠加去库,驱动PVC重心上移
PVC震荡上行,机构二发布观点称,供应收缩叠加去库,驱动PVC价格重心整体上移。但能否继续向上突破仍有疑虑,一是去库本质的质疑,二是需求未见实质性恢复。短期伴随供应逻辑强化,基本边际改善,逐步对PVC价格形成支撑并带动反弹。但中期看,尚不能定性为趋势性反转行情,本质上PVC核心矛盾是内需偏弱,纯靠减产检修无法对价格形成趋势性驱动,供需双弱格局仍然存在。后续进一步关注供应和库存边际变化。当下供应+去库逻辑仍在继续,震荡区间上移。但价格压力会随着反弹高度逐步增加,目前看进一步向上的弹性存疑。
AI解读:供应收缩与去库改善PVC基本面边际,但内需偏弱使减产检修难以形成趋势驱动,供需双弱格局下反弹弹性受限,后续库存与供应边际变化将决定区间运行节奏。