

重点关注
1、哥伦比亚国油计划重启与委内瑞拉之间的跨加勒比天然气管道
2、截至11月5日,国内石油沥青样本理论利润增至625元/吨
3、截至11月5日,苯乙烯非一体化装置利润均值为-9元/吨,亏损持续修复
4、截至11月5日,华东主港乙二醇库存增至16.2万吨,边际回升
5、机构观点:原油短期偏弱震荡、下行受低库存约束
行业资讯
哥伦比亚国油计划重启与委内瑞拉之间的跨加勒比天然气管道
哥伦比亚国家石油公司(Ecopetrol)发布声明称,计划重启连接委内瑞拉的安东尼奥.里考尔特(Antonio Ricaurte)跨国天然气管道,该管道已停运多年。其目标是扩大天然气供应选项,因为该国正面临日益扩大的国内供应缺口。据Ecopetrol介绍,该管道每日可输送多达4.5亿立方英尺的天然气,约相当于哥伦比亚全国消费量的一半。在第一阶段,Ecopetrol计划每日进口5000万立方英尺,约占全国消费量的5%。哥伦比亚已增加天然气进口,目前进口量约占国内消费量的40%,并且由于厄尔尼诺现象,国内供应可能面临短缺。
AI解读:哥伦比亚天然气缺口扩大,重启跨国管道将提升进口依赖度,第一阶段日进口5000万立方英尺仅占消费5%,短期缺口仍存;厄尔尼诺加剧供应风险,或推升区域LNG及气价联动预期,并影响相关能源品套利流向。
截至11月5日,国内石油沥青样本理论利润增至625元/吨
据隆众资讯,本周期,生产沥青综合利润为625元/吨,环比增加458元/吨。本周期内,国际油价高位回落,原料成本压力减弱,沥青受现货资源紧张影响,价格底部支撑较强,带动本周沥青加工利润增加。
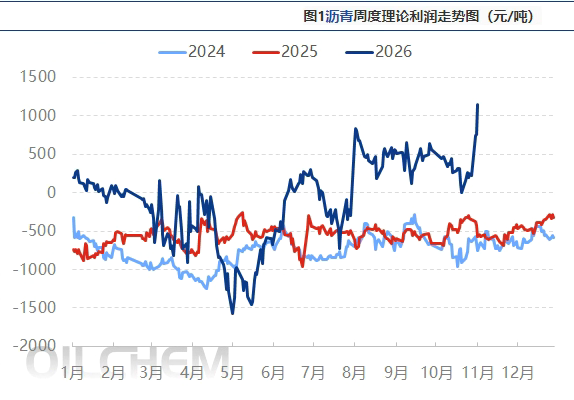
AI解读:原料端成本压力减轻叠加现货资源偏紧,炼厂沥青加工利润空间明显修复,或提升后续开工与排产意愿,进而影响沥青供给节奏;成本与现货两端共同作用,利润对产业链利润分配形成再平衡。
截至11月5日,苯乙烯非一体化装置利润均值为-9元/吨,亏损持续修复
据隆众资讯,本周期,中国苯乙烯非一体化装置利润均值为-9元/吨,环比上周亏损大幅修复104元/吨,亏损幅度环比收窄91.73%。当前周度亏损持续修复,生产压力明显缓解;但原料端乙烯仍显短缺,抑制非一体化装置开工修复节奏,短期仅少数装置开工小幅回升,行业整体开工仍承压,后续仍需等待原料端问题进一步缓解。
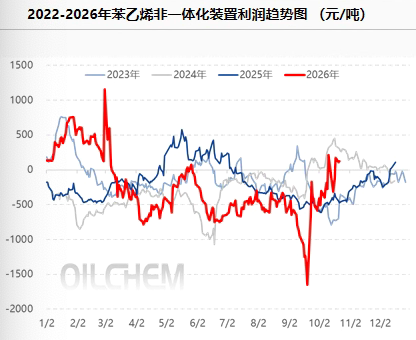
AI解读:非一体化装置亏损收窄缓解生产压力,但乙烯短缺制约开工回升,行业整体开工承压使苯乙烯供应弹性受限;成本端原料约束成为主导变量,产业链利润分配与开工节奏取决于乙烯供应改善进度。
截至11月5日,华东主港乙二醇库存增至16.2万吨,边际回升
据隆众资讯,本周期,华东主港地区MEG库存总量16.2万吨,较上一期增加2.2万吨。详细来看,张家港8.5万吨,太仓5.5万吨,江阴及常州1.2万吨,上海及常熟1万吨,发货方面:张家港日均发货4100吨,太仓两库日均发货3400吨。
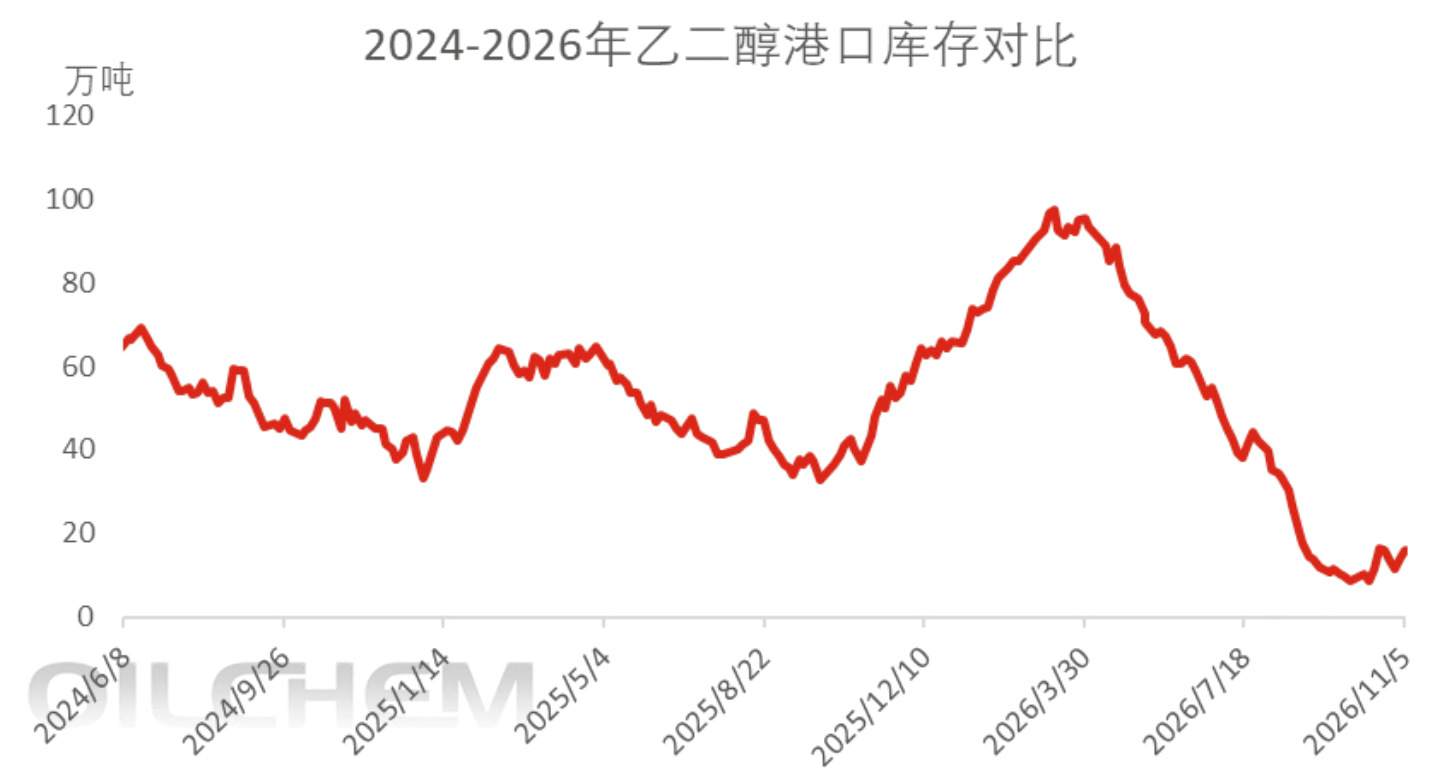
AI解读:华东主港乙二醇库存边际回升,叠加张家港、太仓日均发货数据,反映港口周转与下游提货节奏。库存累积通常对应供应端到港或需求端消化放缓,对乙二醇及其下游聚酯产业链的供需平衡预期形成传导,需关注后续到港与发货节奏变化。
机构观点
机构观点:原油短期偏弱震荡、下行受低库存约束
美国中期选举以民主党夺回参众两院告终,形成“民主党国会+共和党白宫”的分立格局,市场对停火的押注迅速升温,油价大幅下跌,机构一发布观点称,从定价结构看,本轮下跌主要是地缘风险溢价的回吐。供给端并未同步宽松,OPEC+七国11月1日决定12月维持产量目标不变。由于霍尔木兹海峡受阻,海湾产油国实际产量远低于配额,超1000万桶/日的产能处于关停状态,配额调整难以转化为实货增量。库存亦偏紧。全球原油库存自冲突以来消耗近10亿桶,柴油库存跌至35年同期低位,缓冲空间收窄。需求端则偏弱,若霍尔木兹海峡通行实质恢复、需求持续疲弱,油价仍有下探空间。
从期限结构看,地缘溢价退潮往往先压缩近端月差:当供应中断缓解的预期升温时,近月合约相对远月的升水收窄,反映“最坏情景概率”的下降。若霍尔木兹海峡通行实质恢复、海湾产量逐步回归,过剩预期将由近端向远端传导,布伦特与WTI的跨区价差以及原油与柴油的裂解价差,将成为更有效的交易与跟踪载体。
短期原油呈高波动、消息驱动格局,地缘溢价或进一步压缩但受低库存约束,下行空间有限;中期方向取决于两个硬信号霍尔木兹海峡船舶通行量是否实质恢复,以及11月29日OPEC+会议确定的2027年产量框架。
AI解读:地缘溢价退潮先压缩近端月差,近远月升水收窄将重塑期限结构;海峡通行与产量回归预期下,过剩或由近端向远端传导,跨区价差与裂解价差成为跟踪供应恢复节奏的主要载体,低库存缓冲收窄限制近端下行弹性。